Der Dreimonats-EURIBOR liegt bei 2,51 Prozent, der Zwölfmonats-Wert bei 2,95 Prozent. Beide steigen seit Anfang 2026 wieder. Ihr Kreditzins ergibt sich aus diesem Referenzwert plus der vertraglich vereinbarten Bankmarge.
Aktuelle EURIBOR-Werte
Die Europäische Zentralbank veröffentlicht Monatsdurchschnitte aller Laufzeiten frei zugänglich. Sie eignen sich besser zur Einordnung als ein einzelner Tageswert, der schon am nächsten Morgen anders lautet.
| Laufzeit | August 2026 | August 2025 | Veränderung |
|---|---|---|---|
| 1 Monat | 2,22 % | 1,89 % | +0,33 |
| 3 Monate | 2,51 % | 2,02 % | +0,49 |
| 6 Monate | 2,71 % | 2,08 % | +0,63 |
| 12 Monate | 2,95 % | 2,11 % | +0,84 |
Bemerkenswert ist die Staffelung: Je länger die Laufzeit, desto höher der Satz. Der Geldmarkt rechnet also mit weiter steigenden Zinsen. Je länger Ihr vertraglicher Anpassungszeitraum, desto teurer starten Sie derzeit, dafür bleibt der Zins länger stabil.
Der Verlauf seit 2020
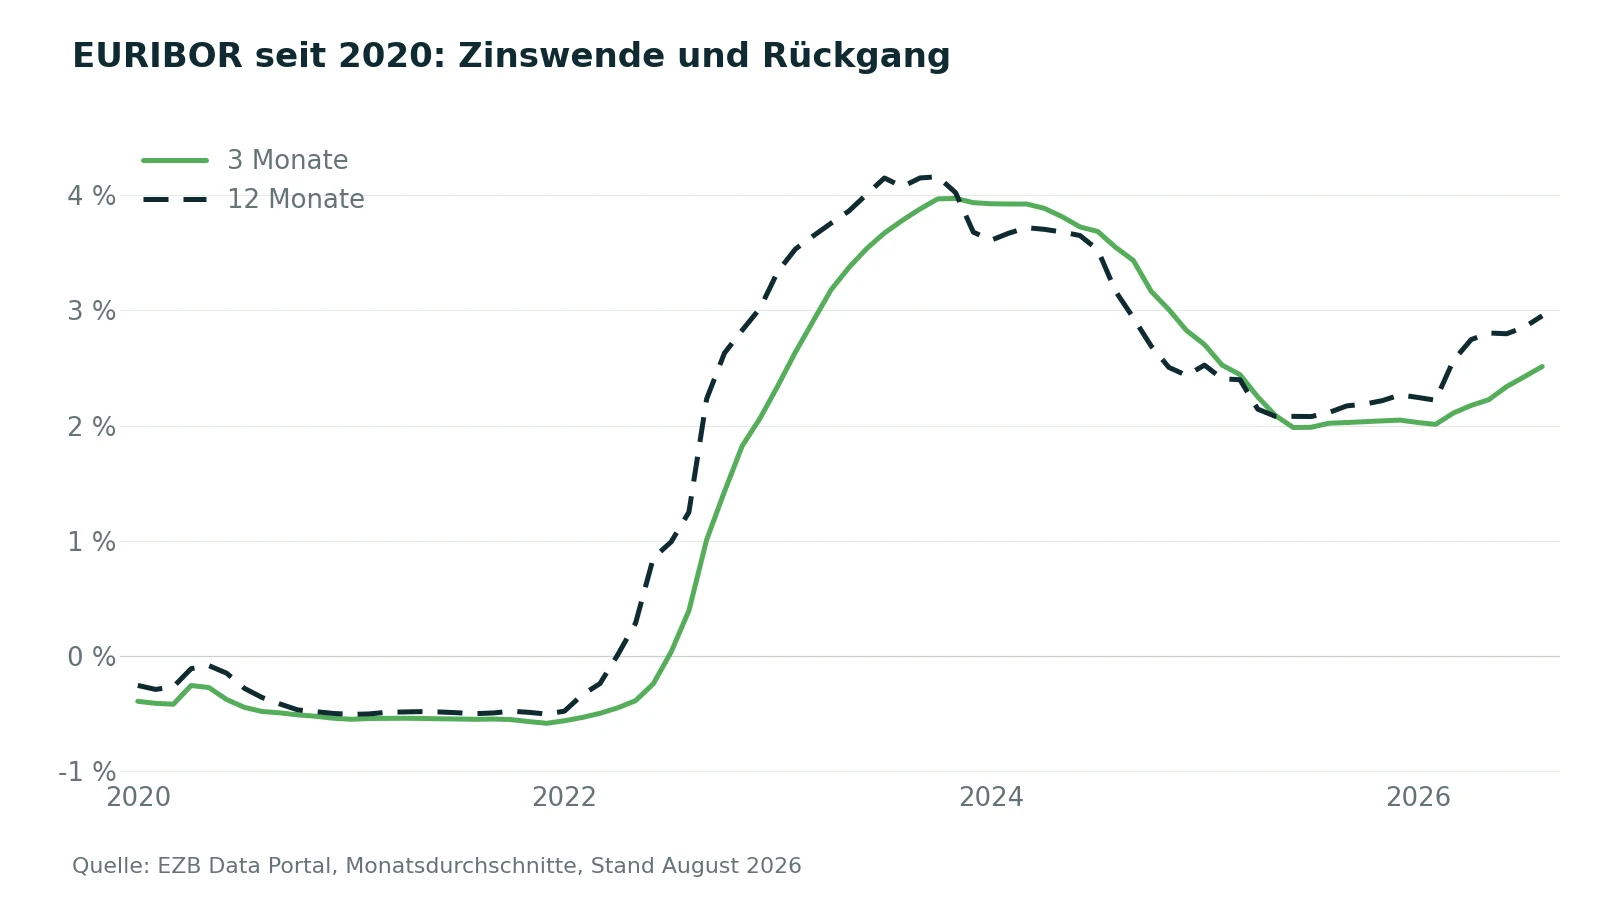
Die Kurve zeigt drei Phasen. Bis Mitte 2022 lag der EURIBOR im negativen Bereich, im Dezember 2021 mit minus 0,58 Prozent am Tiefpunkt. Dann folgte der steilste Anstieg seiner Geschichte auf 3,97 Prozent im November 2023. Seit 2024 fällt er wieder, hat aber Anfang 2026 gedreht und steigt seither erneut.
Für Kreditnehmer heißt das vor allem eines: Wer 2021 einen variablen Kredit abschloss, erlebte binnen zwei Jahren eine Vervielfachung seiner Zinsbelastung. Das ist kein theoretisches Szenario, sondern die jüngste Vergangenheit.
Was das für die Monatsrate heißt
Gerechnet mit 300.000 Euro Kreditsumme, 30 Jahren Laufzeit und einer Bankmarge von einem Prozentpunkt. Die Marge bleibt dabei konstant, nur der Referenzzins wandert.
| EURIBOR 3 Monate | Kreditzins | Monatsrate |
|---|---|---|
| minus 0,58 % (Tief Dezember 2021) | 0,42 % | 887 € |
| 2,02 % (August 2025) | 3,02 % | 1.268 € |
| 2,51 % (August 2026) | 3,51 % | 1.349 € |
| 3,97 % (Hoch November 2023) | 4,97 % | 1.605 € |
Zwischen dem Tiefpunkt und dem Höchststand liegen 719 Euro im Monat, bei unverändertem Kredit und unveränderter Marge. Als Faustregel für die eigene Planung: Ein Prozentpunkt mehr EURIBOR kostet bei dieser Kreditsumme rund 173 Euro monatlich zusätzlich.
Genau deshalb gehört zu jedem variablen Angebot ein Stresstest. Der Wohnkredit-Rechner zeigt die Rate bei zwei Prozentpunkten Aufschlag direkt an.
Was der EURIBOR ist
Der EURIBOR ist der Referenzzinssatz für den Euro-Geldmarkt. Er beschreibt, zu welchen Sätzen sich europäische Banken untereinander Geld leihen. Berechnet wird er vom European Money Markets Institute für fünf Laufzeiten: eine Woche sowie ein, drei, sechs und zwölf Monate. Bei variablen Immobilienkrediten in Österreich sind meist drei, sechs oder zwölf Monate vereinbart.
Ein variabler Kreditzins besteht aus zwei Teilen: dem Referenzzins und der Marge der Bank. Die Marge ist der Teil, den Sie verhandeln können, und sie bleibt über die Laufzeit fest. Der Referenzzins bewegt sich, ohne dass jemand darauf Einfluss hätte.
Wann sich der Zins tatsächlich ändert
Nicht täglich. Der Vertrag legt fest, zu welchem Stichtag der Referenzzins abgelesen und wie oft er übernommen wird. Bei einer Bindung an den Dreimonats-EURIBOR passiert das typischerweise vierteljährlich. Deshalb kann der heute veröffentlichte Wert von jenem abweichen, der gerade für Ihren Kredit gilt.
Im Kreditvertrag prüfen
- Welche Laufzeit dient als Referenz: drei, sechs oder zwölf Monate?
- Wie hoch ist die fixe Bankmarge?
- Zu welchem Stichtag wird der Referenzzins festgestellt?
- In welchem Rhythmus wird der Kreditzins angepasst?
- Gibt es Zinsunter- oder Obergrenzen?
- Wie wird mit negativen Referenzzinsen umgegangen?
Zwei Kredite, die beide an den EURIBOR gekoppelt sind, können sich damit deutlich unterschiedlich verhalten. Der Name des Referenzzinssatzes allein sagt noch nichts über den Mechanismus.
Für wen variable Verzinsung passt
Sinnvoll ist sie, wenn ein finanzieller Puffer vorhanden ist, die Rate auch bei deutlich höherem Referenzzins tragbar bleibt und Sie das Zinsrisiko bewusst tragen wollen. Bei knapper Leistbarkeit wiegt die Planbarkeit eines Fixzinses schwerer. Die Abwägung im Detail steht unter Fixzins oder variabel.
Ein Blick auf die aktuellen Sätze lohnt dabei: Im Juli 2026 waren Wohnbaukredite mit Bindung bis zu einem Jahr im Schnitt teurer als solche mit über zehn Jahren Fixzins. Die Daten dazu stehen unter Bauzinsen.
Häufige Fragen
Quellen und Aktualisierung
Zinsdaten abgerufen am 8. September 2026, jüngster Berichtsmonat ist August 2026. Die Monatsdurchschnitte stammen aus dem Datenportal der Europäischen Zentralbank. Offizieller Administrator des EURIBOR und Quelle der tagesaktuellen Fixings ist das European Money Markets Institute.