Seit 16. September 2026 gelten 2,65 Prozent für die Hauptrefinanzierung, 2,50 Prozent für die Einlagefazilität und 2,90 Prozent für die Spitzenrefinanzierung. Es war nach dem Juni 2026 die zweite Erhöhung in Folge, jeweils um 0,25 Prozentpunkte. Für neue Wohnbaukredite in Österreich weist die OeNB für Juli 2026 zuletzt 3,54 Prozent aus.
Die drei Leitzinsen der EZB
„Der Leitzins“ ist streng genommen die falsche Einzahl. Die Europäische Zentralbank setzt drei Sätze fest, die zusammen den Rahmen für den Geldmarkt bilden.
| Satz | seit 16.9.2026 | Wofür er gilt |
|---|---|---|
| Einlagefazilität | 2,50 % | Verzinsung, wenn Banken Geld über Nacht bei der EZB parken |
| Hauptrefinanzierung | 2,65 % | Satz, zu dem sich Banken wöchentlich Geld leihen |
| Spitzenrefinanzierung | 2,90 % | Übernachtkredit der EZB, teuerste Variante |
Entscheidend ist heute der erste: Seit der Reform des geldpolitischen Handlungsrahmens im Jahr 2024 steuert die EZB über die Einlagefazilität. Sie ist der Satz, an dem sich der Geldmarkt orientiert, und damit auch der EURIBOR. Der Abstand zur Hauptrefinanzierung beträgt seither nur noch 0,15 Prozentpunkte.
Zwei Erhöhungen seit Juni 2026
Am 17. Juni 2026 hat die EZB alle drei Sätze um 0,25 Prozentpunkte angehoben. Das war die erste Erhöhung, nachdem zuvor acht Senkungen in Folge den Einlagesatz von 4,00 auf 2,00 Prozent gebracht hatten. Nach der Ratssitzung vom 10. September 2026 folgte ein zweiter Schritt in derselben Höhe, wirksam seit 16. September.
| Datum | Einlagefazilität | Richtung |
|---|---|---|
| 18.12.2024 | 3,00 % | Senkung |
| 5.2.2025 | 2,75 % | Senkung |
| 12.3.2025 | 2,50 % | Senkung |
| 23.4.2025 | 2,25 % | Senkung |
| 11.6.2025 | 2,00 % | Senkung |
| 17.6.2026 | 2,25 % | Erhöhung |
| 16.9.2026 | 2,50 % | Erhöhung |
Zwischen der letzten Senkung und der ersten Erhöhung lag ein volles Jahr ohne Änderung. Mit zwei Schritten binnen drei Monaten zeigt die Richtung derzeit nach oben - wer variabel finanziert, spürt das über den EURIBOR als Erster.
Der Verlauf seit 2015
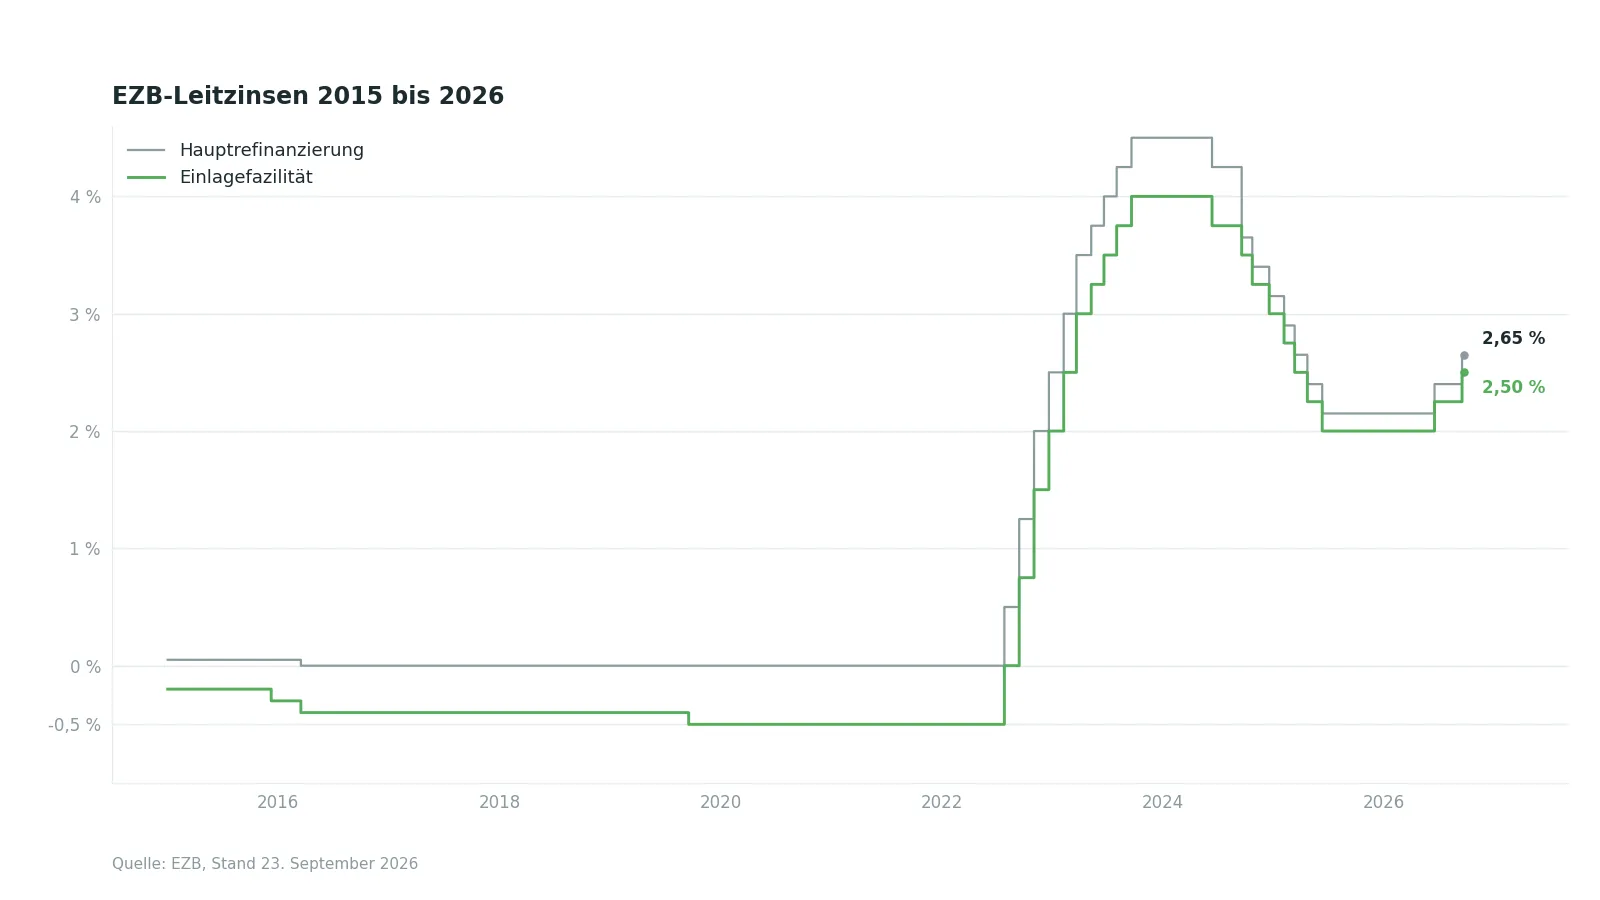
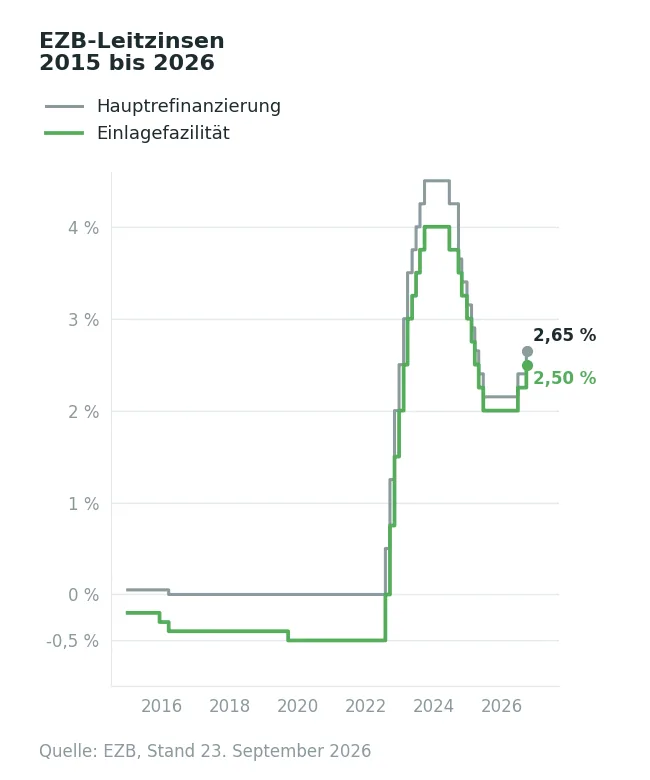
Der Verlauf zerfällt in drei Phasen. Von September 2019 bis Juli 2022 lag die Einlagefazilität bei minus 0,50 Prozent - Banken zahlten dafür, Geld bei der EZB zu parken. Ab Juli 2022 folgten zehn Erhöhungen binnen 14 Monaten bis auf 4,00 Prozent im September 2023. Das war der schnellste Straffungszyklus in der Geschichte des Euro.
Ab Juni 2024 ging es wieder abwärts, bis auf 2,00 Prozent im Juni 2025. Im Juni 2026 stieg der Satz erstmals wieder, auf 2,25 Prozent, seit 16. September 2026 steht er bei 2,50 Prozent.
Vom Leitzins zum Immobilienkredit
Zwischen dem Leitzins und dem Zinssatz auf Ihrem Kreditvertrag liegt ein erheblicher Abstand. Die Einlagefazilität steht bei 2,50 Prozent, für neue Wohnbaukredite privater Haushalte weist die OeNB für Juli 2026 aber 3,54 Prozent aus, also noch vor dem Septemberschritt. Die Differenz von rund einem Prozentpunkt ist keine Willkür, sondern enthält die Refinanzierungskosten der Bank über die gesamte Laufzeit, das Ausfallrisiko, Eigenkapitalunterlegung und Marge.
Drei Punkte erklären, warum eine Leitzinsänderung nicht eins zu eins ankommt:
- Laufzeit: Der Leitzins ist ein Übernachtsatz. Ein Fixzinskredit über zehn Jahre refinanziert sich am Kapitalmarkt, nicht bei der EZB - dort zählen langfristige Sätze, die sich anders bewegen.
- Erwartung statt Beschluss: Der Markt preist Entscheidungen vorweg ein. Wenn die EZB senkt, ist der Schritt in den Kreditzinsen meist längst enthalten.
- Risiko und Wettbewerb: Beleihungsquote, Bonität und die Konkurrenz zwischen Banken bewegen den angebotenen Zinssatz oft stärker als der letzte Zinsschritt.
Wie sich die Kreditzinsen tatsächlich entwickelt haben, steht unter Zinsentwicklung; was der Markt für die kommenden Jahre einpreist, unter Zinsprognose.
Fixzins und variabler Kredit
Für die eigene Finanzierung ist die Frage nicht, wo der Leitzins steht, sondern welcher Vertrag daran hängt.
| Kreditart | Wirkung einer Leitzinsänderung |
|---|---|
| variabel verzinst | wirkt über den EURIBOR auf die Rate, mit der im Vertrag vereinbarten Verzögerung |
| Fixzins, laufende Bindung | keine Wirkung bis zum Ende der Fixzinsperiode |
| Fixzins, Bindung läuft aus | der Anschlusszins richtet sich nach dem Marktniveau zum Zeitpunkt der Umstellung |
Ein variabler Kredit über 300.000 Euro zu 3,54 Prozent kostet auf 30 Jahre 1.354 Euro im Monat. Steigt der Zins um einen halben Punkt, sind es 1.443 Euro. Diese Rechnung sollte jeder machen, der variabel finanziert - die Abwägung steht unter Fixzins oder variabel.
Wann die EZB wieder entscheidet
Der EZB-Rat entscheidet acht Mal im Jahr über die Leitzinsen. Die Beschlüsse werden jeweils am zweiten Sitzungstag veröffentlicht.
| Sitzung | Termin |
|---|---|
| Oktober 2026 | 28. und 29. Oktober |
| Dezember 2026 | 16. und 17. Dezember |
| Februar 2027 | 3. und 4. Februar |
| März 2027 | 17. und 18. März |
Für eine laufende Finanzierungsentscheidung sind diese Termine weniger wichtig, als sie klingen. Wer ein Angebot mit siebentägiger Bindungsfrist vorliegen hat, sollte es nicht bis zur nächsten Sitzung liegen lassen: Der erwartete Zinsschritt steckt im Angebot bereits drin.
Häufige Fragen
Quellen und Aktualisierung
Zuletzt fachlich aktualisiert am 23. September 2026. Die Leitzinssätze stammen aus dem Datenportal der Europäischen Zentralbank und wurden am selben Tag abgerufen.
Hinweis: Allgemeine Information, keine individuelle Finanz-, Rechts- oder Steuerberatung.